【5ステップ】適応障害で休職する流れ|言い出せない時の伝え方とお金
中野ユウ
辞めたあと、どうする?
記事内に商品プロモーションを含む場合があります。広告掲載の方針は広告掲載についてをご覧ください。
休職中で給料が止まったのに、会社から社会保険料を振り込むよう案内が来ました。
働いていないのに、なぜ休職前と同じ金額なんでしょうか…。
わかります。
私も仕事を辞めたくてもなかなか辞められなかったので、収入が止まったところに請求だけが届く心細さは、想像するだけで胃が痛くなります。
結論:休職中の社会保険料は免除されず、休職前と同じ額の本人負担分を、毎月の振込か会社の立て替えで会社に払うのが基本です。
免除の仕組みがあるのは産休と育休だけで、病気やケガの休職は入っていないんです。
どの払い方になるかは会社の決まりしだいなので、この記事で全体を押さえてから担当者に聞いてみましょう。
まずは「何を払って、何を払わなくていいのか」を分けておきましょう。
給料から引かれていたものが全部続くわけではありません。
ざっくり言うと、保険に入っている資格にかかるものは続き、給料(賃金)にかかるものは止まる、という分かれ方です。
| 項目 | 休職中(無給) | ポイント |
|---|---|---|
| 健康保険料(本人分) | 払う | 休職前と同じ額 |
| 厚生年金保険料(本人分) | 払う | 休職前と同じ額。年金の記録も続く |
| 介護保険料 | 払う(40〜64歳) | 健康保険料に1.62%が上乗せ |
| 子ども・子育て支援金 | 払う | 2026年4月分から0.23%が上乗せ |
| 住民税 | 払う | 社会保険料ではないが、前年の所得にかかるので続く |
| 雇用保険料 | 払わない | 賃金がなければかからない |
| 所得税 | 払わない | 給料がなければ源泉徴収なし。傷病手当金は非課税 |
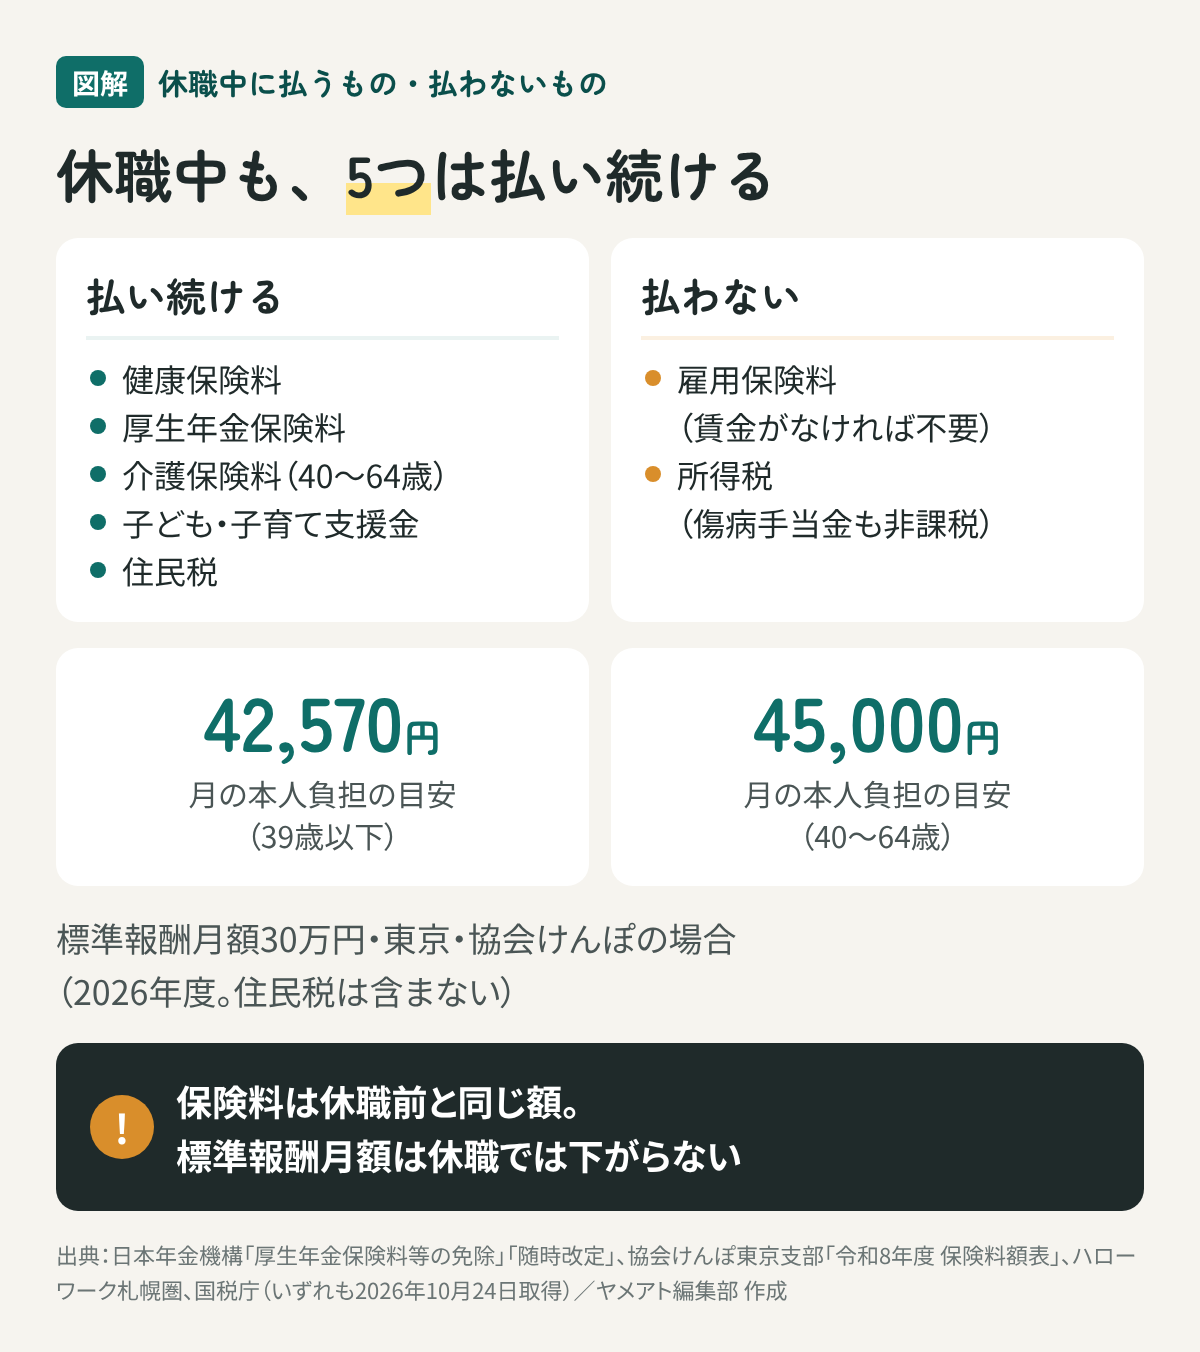
休職中も払うのは健康保険・厚生年金・介護保険(40〜64歳)・子ども・子育て支援金・住民税の5つで、止まるのは雇用保険料と所得税の2つです。
雇用保険料については、ハローワーク札幌圏が「休職期間中に賃金の支払がなければ、その間の雇用保険料は不要となります。」と案内しています。
所得税も、給料が出ていなければ源泉徴収されません。
傷病手当金については、国税庁が「非課税所得であり、所得税は課されません。」としているので、受け取った手当金から所得税が引かれる心配もないんですよ。
「休んでいるなら免除されるのでは?」と思いますよね。
日本年金機構が案内している保険料の免除は、産前産後休業の期間と、満3歳未満の子を育てるための育児休業等の期間です。
病気やケガによる休職は免除の対象に入っていないので、休職中の社会保険料は払い続ける必要があります。
免除のページにも病気休職の記載はありません。
会社から請求が来たのは手違いではなく、仕組みどおりの動きなんです。
「働いていないのに同じ金額」になるのは、保険料が毎月の給料ではなく「標準報酬月額」で決まるからです。
標準報酬月額は、給料をいくつかの区分にまとめた金額のことで、毎年4〜6月の給料をもとに決まり、原則その年の9月から翌年8月まで使われます。
途中で変わるのは「随時改定」に当たるときだけです。
日本年金機構が挙げる随時改定の要件のひとつは、「昇給または降給等により固定的賃金に変動があった」ことです。
そのうえで、「休職による休職給を受けた場合は、固定的賃金の変動がある場合には該当しないため、随時改定の対象とはなりません。」とはっきり書いています。
休職して給料が減ったりゼロになったりしても、標準報酬月額はそのままなので、休職中の社会保険料は休職前と同じ額になります。
なので、自分がいくら払うのかは、休職前の給与明細を見ればわかるんです。
明細の「健康保険」「厚生年金」の欄の金額が、休職中に請求される社会保険料の目安です。
体験談でも、請求される保険料について「休職前と変わりません。」と書いている人がいました(本人投稿)。
ちなみに、2026年4月分の保険料からは子ども・子育て支援金が加わったので、それより前の明細と比べると数百円ほど増えて見えるかもしれません。
金額の目安は、協会けんぽの保険料額表で確かめられます。
2026年度(令和8年度)の東京支部の料率は、健康保険9.85%、介護保険1.62%(40〜64歳)、子ども・子育て支援金0.23%、厚生年金18.3%です。
どれも会社と本人で半分ずつ負担するので、本人分を足すと次のとおりです。
| 標準報酬月額 | 健康保険+支援金(本人分) | 厚生年金(本人分) | 合計(39歳以下) | 合計(40〜64歳) |
|---|---|---|---|---|
| 20万円 | 10,080円 | 18,300円 | 28,380円 | 30,000円 |
| 26万円 | 13,104円 | 23,790円 | 36,894円 | 39,000円 |
| 30万円 | 15,120円 | 27,450円 | 42,570円 | 45,000円 |
| 41万円 | 20,664円 | 37,515円 | 58,179円 | 61,500円 |
東京・協会けんぽの場合、標準報酬月額30万円なら休職中の社会保険料は月42,570円(40〜64歳は45,000円)が目安です(2026年10月時点)。
大阪(10.13%)や愛知(9.93%)など他の道府県は、健康保険の部分が数百円単位で変わります。
健康保険組合に入っている人は料率が違うので、組合のホームページか明細で確かめてください。
ここに住民税が加わるので、会社からの請求額は表の金額より大きくなることがあります。
住民税の払い方は、このあとの見出しで分けて書いていますね。
ここがいちばん気になるところですよね。
まず前提として、社会保険料を年金事務所(健康保険組合に入っている人は組合)に納めるのは、本人ではなく会社です。
健康保険法161条は、保険料は本人と会社が半分ずつ負担し、会社が本人の分もまとめて納める義務を負うと定めています。
ふだんは本人の分を給料から差し引いているので意識しませんが、休職で給料がゼロになると差し引く元がなくなります。
だから休職中の社会保険料は、会社が先に納めた本人分を、本人があとから会社に払う形になるんです。
払い方は法律でひとつに決まっているわけではなく、就業規則や会社の運用で決まります。
多いのは次の3パターンです。
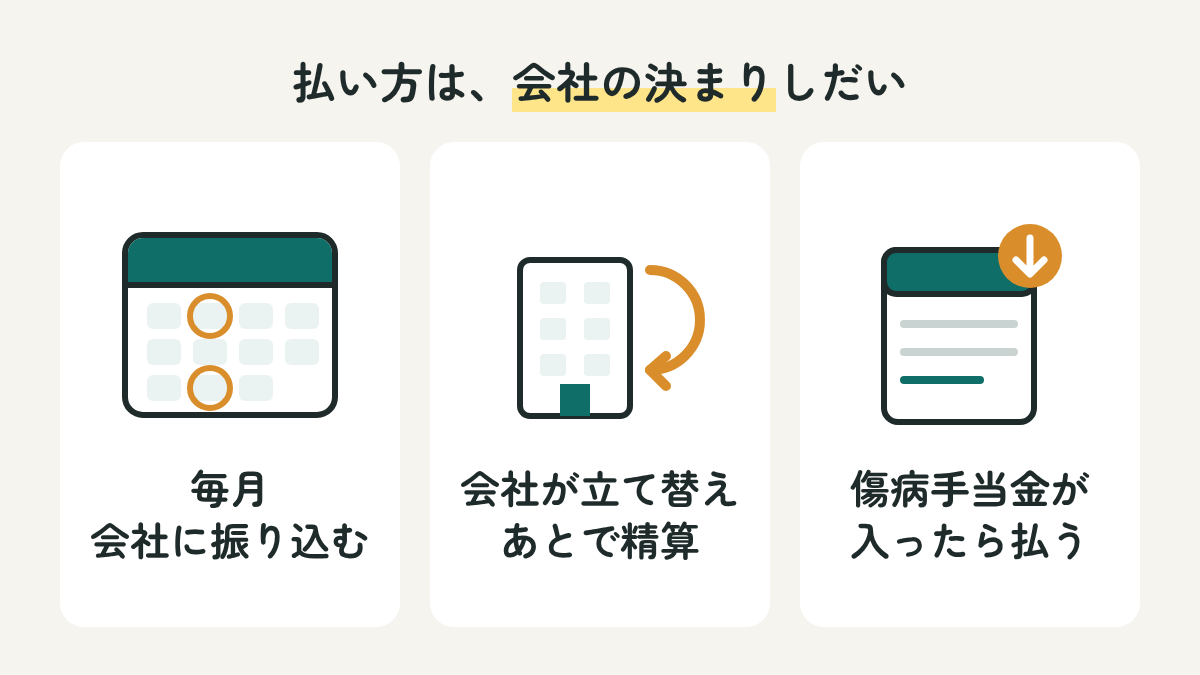
会社から毎月届く請求書や案内に沿って、本人負担分を会社の口座に振り込む方法です。
金額が毎月わかるので、家計の見通しが立てやすいのがいいところですね。
立て替えてもらった分の請求書が毎月届き、「請求金額は¥65,000ほどです。」と書いていた人もいました(本人投稿)。
住民税もいっしょに請求されると、このくらいの額になることがあります。
会社がしばらく立て替えておき、復職後の給料やボーナス、退職のときにまとめて精算する方法です。
当面の支払いがない代わりに、立て替えの期間が長くなるほど、精算するときの金額が大きくなります。
8か月休職したあとに退職することになり、会社から「立て替えていたので請求する」と言われて数十万円を一括では払えない、という相談もありました(本人投稿)。
知っておくと安心なのが、給料から差し引ける保険料のルールです。
健康保険法167条で給料から差し引けるのは「前月の標準報酬月額に係る保険料」(辞めるときは前月とその月の分)とされていて、何か月分もまとめて差し引く形はこの条文の範囲に入っていません。
労働基準法24条も、給料は全額を支払うのが原則で、差し引けるのは法令に定めがある場合か、労働者の代表と書面の協定を結んだ場合としています。
復職後の給料や退職金からまとめて差し引くと言われたら、どの協定や同意にもとづくのかを会社に確認してみてください。
立て替えてもらうなら、月ごとの金額と精算の時期をメールなどで残しておくと、あとで話がこじれにくいですよ。
傷病手当金を受け取ったら、その中から会社に払う方法です。
傷病手当金から社会保険料が自動で差し引かれる仕組みはないので、入金されたら自分で会社に払う形になります。
注意したいのは、傷病手当金が入るまでの間です。
協会けんぽの傷病手当金は、審査で支払えると決まれば「受付から10営業日以内」に振り込まれます。
ただ、申請書は休んだ期間がたってから出すので、最初の入金は休み始めてからしばらく先になります。
受給経験者の回答に、傷病手当金が振り込まれるまでは「預金から支払います。」というものがありました(Q&Aサイトの回答者の体験)。
最初の1〜2回は貯金から払う前提で、社会保険料の数か月分を先に見積もっておくと慌てずにすみます。
入金の時期のくわしい数え方は傷病手当金はいつもらえる?にまとめています。
住民税は社会保険料ではありませんが、休職中にいっしょに請求されることが多いので、ここで分けておきますね。
総務省によると、住民税は「前年の1月1日から12月31日までの所得で算定」されます。
今年の収入が止まっても、去年の所得にかかる住民税は休職中も払い続けます。
ふだん住民税は、会社が給料から差し引いて市区町村に納めています(特別徴収)。
給料がゼロになると差し引けないので、払い方は次の2つのどちらかになります。
普通徴収への切り替えは、会社が市区町村に「給与所得者異動届出書」を出すことで切り替わる仕組みです。
さいたま市は「休職などで給与の支給がなくなる場合は、給与からの徴収ができなくなりますので、普通徴収に切替えることができます。」と案内しています。
住民税をどちらで払うかは会社と自治体の運用で変わるので、休職に入るときに給与担当に聞いておくのが早道です。
2月分は約16,000円だった振込額が、次の月に「約48,000円と跳ね上がってました。」という投稿もありました(本人投稿)。
回答では住民税の一括徴収ではないかと推測されていて、原因ははっきりしていません。
金額が急に変わったら、内訳を会社に聞いてみましょう。
休職中の社会保険料でつまずきやすいのは、金額そのものより「いつ・どれだけ来るか知らなかった」ことです。
口コミ台帳の体験談では、こんな困りごとが目立ちました。
どれも、休職に入る前に「毎月か、まとめてか」「いつまでに、どこへ払うか」を会社に聞いておけば避けやすいものです。
請求書が届いたら、「健康保険」「厚生年金」「介護」「住民税」「その他」に分けて、休職前の明細と並べてみてください。
保険料の部分が休職前と同じなら、仕組みどおりに動いています。
違う項目があったら、そこだけ会社に聞けば大丈夫です。
会社負担分まで本人に求めるのは、保険料を半分ずつ負担する原則(健康保険法161条)から外れます。
そう言われたら、年金事務所に相談してみてください。
休職中のお金と体調の整え方は休職中の過ごし方でも触れています。
払えないかも、と思ったら、ひとりで抱えずに順番に相談していきましょう。
健康保険と厚生年金の保険料は会社がまとめて納める仕組みなので、相談の入口は会社になります。
休職中の社会保険料が払えないときは、会社に分割を相談→傷病手当金の申請を急ぐ→住民税は市区町村→生活費は福祉の窓口、の順番で動きましょう。
払わずに放っておくと、会社が立て替えた分として残り、退職のときにまとめて請求されることがあります。
「払えない」と早めに伝えるほうが、分割などの相談に乗ってもらいやすいですよ。
休職に入る前の手続きの流れは休職するには?で順番に書いています。
休職が長引くと、「辞めたら保険料は軽くなるのかな」と考えることもありますよね。
家族の扶養に入れる場合をのぞいて、退職しても健康保険料はなくならず、払う先と計算のしかたが変わるだけです。
| 退職後の健康保険 | 保険料の決まり方 | 条件・注意 |
|---|---|---|
| 任意継続(協会けんぽ) | 退職時の標準報酬月額×都道府県の料率。会社負担がなくなるので全額自分で払う | 退職日までに続けて2か月以上加入。退職日の翌日から20日以内に申し出。保険料は原則2年変わらない(料率が変わったときなどは変わる)。計算のもとは32万円が上限 |
| 国民健康保険 | 前年の所得と世帯の人数で市区町村が計算 | 雇用保険の特定受給資格者・特定理由離職者は、前年の給与所得を30%として計算する軽減がある |
| 家族の扶養 | 本人の保険料はなし | 年収130万円未満などの条件がある。傷病手当金を受けている間の扱いは家族の保険者に確認 |
任意継続は会社負担がなくなるので、同じ標準報酬月額なら在職中のおよそ2倍になります。
ただし計算のもとは32万円が上限なので、標準報酬月額がそれより高かった人は2倍まではいきません。
国保は前年の所得で決まるので、辞める前に任意継続と国保の両方の見積もりをとって比べるのがおすすめです。
厚生年金は、退職すると国民年金に切り替わります。
国民年金の保険料は2026年度で月17,920円です。
退職日をいつにするかで、傷病手当金を退職後も受け取れるかが変わることもあります。
傷病手当金は退職後ももらえる?と休職中に退職する手順を先に読んでから決めてくださいね。
失業保険との順番は病気で退職したら失業保険はどうなる?にまとめています。
「働いていないのに同じ金額」と聞くと理不尽に感じますが、仕組みがわかれば、請求額は休職前の明細から読めるものなんです。
わからないのは「いつ・どうやって払うか」という会社ごとの決まりだけで、それは聞けば教えてもらえます。
今日やることは、休職前の給与明細で「健康保険」「厚生年金」の欄を確かめて、会社の担当者に「毎月か、まとめてか」「いつまでに、どこへ」を聞くメールを1通送ることだけです。
傷病手当金がいつ入るか、休職の先にどんな道があるかは、次の記事で続けて読めます。
この記事について 執筆:中野ユウ(ヤメアト編集部)/最終更新:2026年10月24日。
私は福祉・医療の専門家ではありません。
この記事は日本年金機構・協会けんぽ・厚生労働省・総務省・国税庁・さいたま市の公表資料と法令の条文、公開されている体験談(いずれも2026年10月24日取得)をもとに整理したものです。
健康保険組合・共済組合の料率と運用、会社ごとの精算方法は異なります。
個別の請求額や精算方法の判断はできません。
保険料は会社の担当者と加入している保険者に、働けるかどうかは主治医に相談してください。
制度と料率は毎年変わるので、最終的には最新の案内での確認をお願いします。
広告掲載の方針は広告掲載についてをご覧ください。
出典・参考資料